
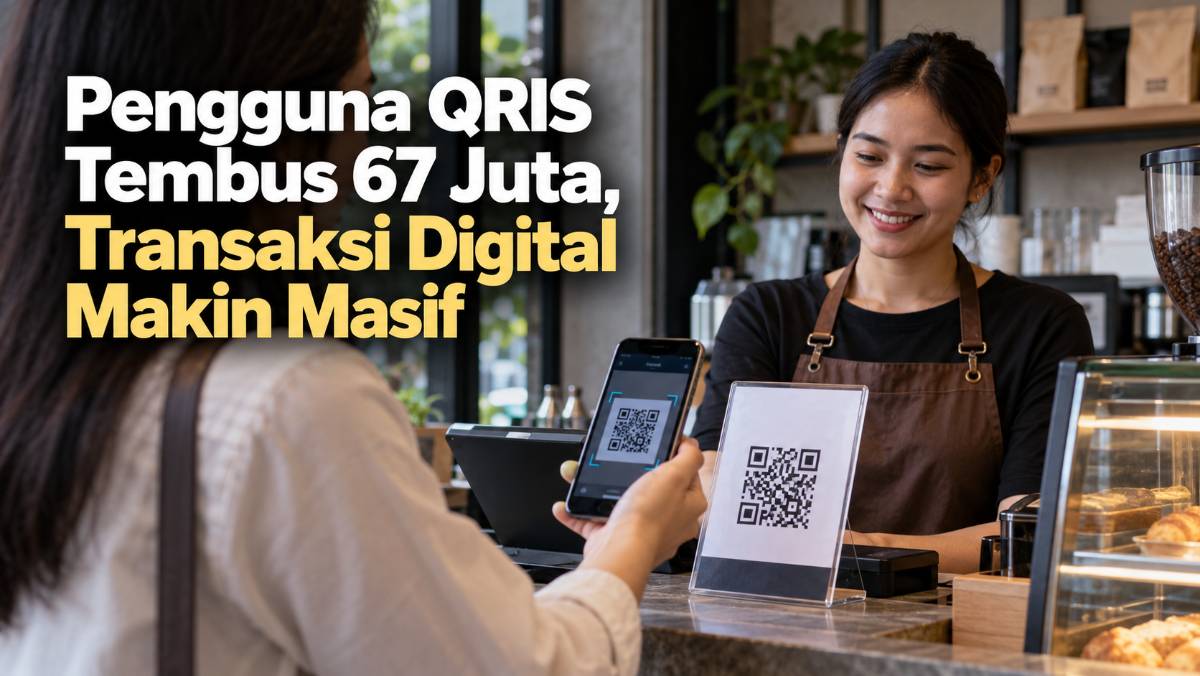
Capitalindo mencatat pengguna QRIS Indonesia telah mencapai sekitar 67 juta orang. Bank Indonesia menilai jumlah tersebut setara dengan kurang lebih seperempat populasi nasional dan menunjukkan pembayaran berbasis kode QR semakin masuk ke aktivitas sehari-hari.
- Pengguna QRIS Indonesia Mencapai 67 Juta
- Standardisasi Membuat Pembayaran Lebih Mudah
- Transaksi Disebut Tumbuh Sekitar 67 Persen
- Uang Tunai Belum Hilang
- UMKM Menjadi Pengguna Penting
- Risiko Penipuan Tetap Ada
- QRIS Mengubah Biaya Transaksi
- Data Menjadi Bagian Penting Ekonomi Digital
- Gangguan Jaringan Menjadi Tantangan
- Cross-Border Membuka Potensi Lebih Besar
- Perubahan Kebiasaan Berlangsung Cepat
Perubahan ini tidak hanya terlihat pada jumlah pengguna.
Transaksi QRIS juga tumbuh kuat, sementara pertumbuhan uang kartal mulai melambat.
Pengguna QRIS Indonesia Mencapai 67 Juta
Gubernur Bank Indonesia Destry Damayanti menyebut sekitar 67 juta orang sudah memakai QRIS.
Angka tersebut menunjukkan adopsi berlangsung cepat.
Beberapa tahun lalu, pembayaran QR masih terfragmentasi.
Setiap aplikasi memiliki kode berbeda.
QRIS kemudian menyatukan standar sehingga satu kode bisa menerima pembayaran dari banyak aplikasi.
Standardisasi Membuat Pembayaran Lebih Mudah
Bagi konsumen, prosesnya sederhana.
Buka aplikasi.
Pindai.
Masukkan nominal jika diperlukan.
Konfirmasi.
Sementara itu, merchant tidak perlu memasang banyak kode QR.
Satu kode dapat melayani bank dan dompet digital yang mendukung QRIS.
Efisiensi ini membantu adopsi.
Transaksi Disebut Tumbuh Sekitar 67 Persen
KONTAN melaporkan transaksi QRIS tumbuh sekitar 67 persen dalam periode yang dibahas Bank Indonesia.
Pertumbuhan jauh lebih cepat dibanding penggunaan uang tunai.
Hal ini menunjukkan perubahan perilaku.
Masyarakat mulai terbiasa membayar nominal kecil secara digital.
Warung.
Kafe.
Parkir.
Pedagang pasar.
Semua semakin banyak menerima QRIS.
Uang Tunai Belum Hilang
Meski pembayaran digital tumbuh, uang tunai tetap penting.
Indonesia memiliki wilayah geografis sangat luas.
Daerah 3T belum selalu memiliki koneksi internet stabil.
Selain itu, tidak semua masyarakat memiliki smartphone atau rekening aktif.
Karena itu, transisi tidak terjadi secara seragam.
Cash dan digital kemungkinan tetap berjalan bersama untuk waktu yang lama.
UMKM Menjadi Pengguna Penting
Salah satu kekuatan QRIS adalah kemudahan bagi usaha kecil.
Merchant tidak membutuhkan mesin EDC mahal.
Kode bisa dicetak.
Dengan demikian, usaha mikro lebih mudah menerima pembayaran digital.
Selain itu, transaksi tercatat secara elektronik.
Riwayat ini dapat membantu pelaku usaha melihat omzet.
Dalam jangka panjang, data transaksi juga bisa mendukung akses pembiayaan jika digunakan secara bertanggung jawab.
Risiko Penipuan Tetap Ada
Kemudahan digital membawa risiko baru.
QR palsu bisa ditempel di atas kode asli.
Pelaku juga dapat menggunakan social engineering.
Karena itu, konsumen perlu memeriksa nama merchant sebelum konfirmasi.
Pedagang sebaiknya rutin mengecek kode mereka.
Notifikasi transaksi juga perlu diperiksa.
Jangan hanya percaya layar pembeli.
QRIS Mengubah Biaya Transaksi
Pembayaran tunai memiliki biaya tersembunyi.
Uang harus disimpan.
Dihitung.
Disetor ke bank.
Ada risiko salah kembalian.
QRIS mengurangi sebagian proses tersebut.
Namun merchant juga perlu memahami biaya layanan sesuai kategori dan ketentuan yang berlaku.
Transaksi digital bukan berarti selalu tanpa biaya.
Data Menjadi Bagian Penting Ekonomi Digital
Setiap pembayaran digital menghasilkan data.
Informasi ini dapat membantu memahami perilaku konsumen.
Namun perlindungan privasi penting.
Perusahaan tidak boleh menggunakan data secara sembarangan.
Regulasi perlu menjaga keseimbangan antara inovasi dan perlindungan pengguna.
Semakin banyak pembayaran berpindah digital, semakin besar tanggung jawab sistem.
Gangguan Jaringan Menjadi Tantangan
Cash memiliki satu keunggulan besar.
Ia tidak membutuhkan server.
QRIS bergantung pada perangkat dan jaringan.
Jika koneksi terganggu, pembayaran bisa tertunda.
Karena itu, pelaku usaha sebaiknya tetap memiliki opsi cadangan.
Ketergantungan penuh pada satu metode dapat menciptakan masalah saat sistem mengalami gangguan.
Cross-Border Membuka Potensi Lebih Besar
QRIS juga berkembang untuk transaksi lintas negara.
Konsepnya memungkinkan wisatawan melakukan pembayaran menggunakan sistem yang sudah mereka kenal.
Integrasi semacam ini bisa mengurangi kebutuhan menukar uang dalam jumlah besar.
Namun implementasi membutuhkan kerja sama antarbank sentral dan penyedia pembayaran.
Perubahan Kebiasaan Berlangsung Cepat
Pengguna QRIS Indonesia yang mencapai 67 juta menunjukkan pembayaran digital sudah melewati fase eksperimen.
QR code sekarang menjadi bagian dari infrastruktur transaksi.
Namun uang tunai belum selesai.
Keduanya melayani kebutuhan berbeda.
Tantangan berikutnya adalah memastikan pembayaran digital tetap murah, aman, mudah digunakan, dan tersedia lebih merata hingga wilayah yang konektivitasnya masih terbatas.