
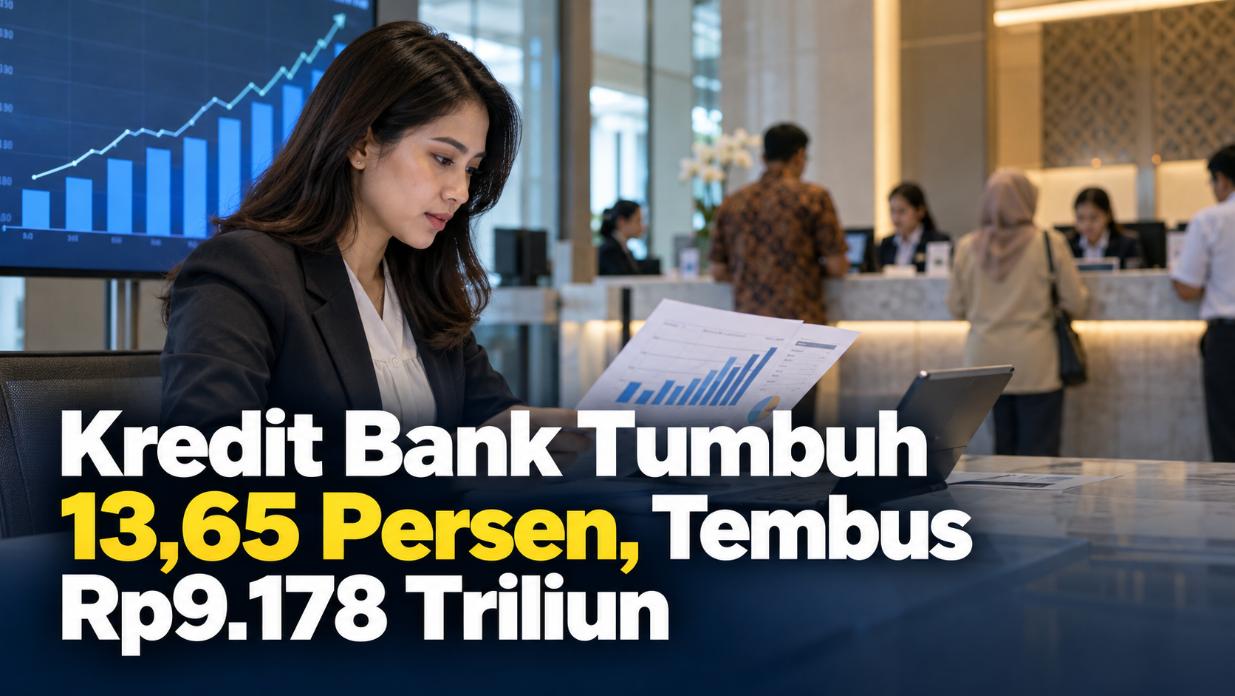
Capital Indo mencatat kredit perbankan Agustus 2026 tumbuh 13,65 persen secara tahunan menjadi Rp9.178 triliun. OJK menilai tren intermediasi masih menguat meski kondisi global menghadapi tekanan dari suku bunga tinggi, inflasi, dan geopolitik.
- Kredit Perbankan Agustus 2026 Tetap Ekspansif
- Nilai Kredit Mencapai Rp9.178 Triliun
- Suku Bunga Global Masih Tinggi
- Inflasi Domestik Masih Terkendali
- Pasar Saham Justru Mengalami Tekanan
- Jumlah Investor Pasar Modal Terus Bertambah
- Dana Kelolaan Mengalami Koreksi
- Kredit Tinggi Perlu Diimbangi Manajemen Risiko
- Bisnis Membutuhkan Modal Kerja
- Konsumen Juga Harus Berhati-hati
- Sektor Keuangan Tetap Relatif Stabil
- Pertumbuhan Kredit Jadi Sinyal Ekonomi yang Perlu Dipantau
Pertumbuhan tersebut sedikit lebih tinggi dibanding Juli.
Pada bulan sebelumnya, kredit tumbuh 13,58 persen.
Data itu muncul dalam Rapat Dewan Komisioner OJK September 2026.
Kredit Perbankan Agustus 2026 Tetap Ekspansif
Pertumbuhan kredit memberi gambaran aktivitas ekonomi.
Perusahaan meminjam untuk investasi dan modal kerja.
Rumah tangga menggunakan kredit untuk konsumsi.
Karena itu, laju penyaluran dana sering menjadi salah satu indikator kesehatan ekonomi.
Pertumbuhan dua digit menunjukkan bank masih cukup aktif.
Namun kualitas kredit tetap sama pentingnya dengan volume.
Nilai Kredit Mencapai Rp9.178 Triliun
Total outstanding mencapai Rp9.178 triliun.
Angka tersebut menunjukkan skala sistem perbankan Indonesia.
Kenaikan kecil dalam persentase berarti penambahan dana yang sangat besar secara nominal.
Karena itu, perubahan suku bunga memiliki dampak luas.
Jika biaya dana naik, bunga kredit dapat ikut terdorong.
Suku Bunga Global Masih Tinggi
OJK mencatat lingkungan global masih menantang.
Amerika Serikat, Eropa, dan Jepang mempertahankan kebijakan moneter lebih ketat.
Yield obligasi juga meningkat.
Bagi Indonesia, kondisi tersebut memengaruhi aliran modal.
Investor global bisa memindahkan dana ke aset dengan yield lebih tinggi.
Bank kemudian harus menjaga likuiditas.
Inflasi Domestik Masih Terkendali
Di sisi lain, kondisi domestik relatif stabil.
OJK menilai inflasi masih berada dalam target pemerintah.
Inflasi yang terkendali membantu konsumsi.
Daya beli tidak tertekan sekeras negara yang menghadapi kenaikan harga lebih tinggi.
Hal ini ikut mendukung permintaan kredit.
Namun risiko dari harga minyak dan pangan tetap perlu dipantau.
Pasar Saham Justru Mengalami Tekanan
Kondisi perbankan berbeda dengan pasar modal.
IHSG pada akhir September turun 6,96 persen secara bulanan ke 6.071,14.
Investor asing membukukan net sell sekitar Rp10,24 triliun.
Perbedaan ini menarik.
Pasar saham bisa bergerak cepat mengikuti sentimen.
Kredit bank biasanya mencerminkan aktivitas ekonomi yang lebih lambat.
Karena itu, keduanya tidak selalu bergerak searah.
Jumlah Investor Pasar Modal Terus Bertambah
Walaupun indeks turun, jumlah investor justru meningkat.
OJK mencatat tambahan sekitar 1,03 juta investor pada September.
Totalnya mencapai sekitar 32,17 juta.
Pertumbuhan investor menunjukkan partisipasi ritel tetap tinggi.
Namun jumlah akun yang naik tidak otomatis menjamin kualitas keputusan investasi.
Literasi tetap penting.
Dana Kelolaan Mengalami Koreksi
AUM industri pengelolaan investasi tercatat sekitar Rp1.004,68 triliun pada akhir September.
Angka tersebut turun 1,55 persen secara bulanan.
Reksa dana juga mengalami net redemption.
Situasi ini kemungkinan berkaitan dengan volatilitas pasar.
Investor dapat memindahkan dana ke instrumen yang dianggap lebih aman.
Kredit Tinggi Perlu Diimbangi Manajemen Risiko
Pertumbuhan kredit tidak selalu positif jika bank terlalu agresif.
Debitur harus mampu membayar.
Bank karena itu menggunakan analisis risiko.
Pendapatan.
Arus kas.
Jaminan.
Riwayat kredit.
Semua diperiksa.
Ekspansi yang sehat berarti kredit tumbuh tanpa lonjakan kredit bermasalah.
Bisnis Membutuhkan Modal Kerja
Banyak perusahaan menggunakan kredit bukan untuk membeli aset besar.
Mereka membutuhkan modal kerja.
Dana dipakai membeli bahan baku.
Membayar supplier.
Menjaga persediaan.
Karena itu, pertumbuhan kredit bisa menunjukkan aktivitas usaha.
Namun sektor berbeda memiliki risiko berbeda.
Bank perlu menjaga diversifikasi portofolio.
Konsumen Juga Harus Berhati-hati
Dari sisi rumah tangga, akses kredit semakin mudah.
Kartu kredit.
KPR.
Kendaraan.
Pinjaman digital.
Semua menyediakan likuiditas.
Namun kemampuan bayar harus menjadi batas.
Cicilan yang terlalu besar dapat menekan keuangan.
Idealnya, keputusan kredit mengikuti kebutuhan dan kemampuan, bukan hanya karena bank bersedia memberikan limit.
Sektor Keuangan Tetap Relatif Stabil
OJK menilai stabilitas sektor jasa keuangan masih terjaga.
Pesan ini penting ketika pasar saham bergerak volatil.
Fundamental perbankan dan pasar modal tidak selalu sama.
Investor perlu membaca data secara terpisah.
Pertumbuhan Kredit Jadi Sinyal Ekonomi yang Perlu Dipantau
Kredit perbankan Agustus 2026 menunjukkan ekonomi domestik masih memiliki aktivitas pembiayaan yang kuat.
Namun tekanan global belum selesai.
Suku bunga.
Energi.
Geopolitik.
Semua dapat mengubah kondisi.
Karena itu, pertumbuhan kredit yang sehat harus berjalan bersama pengelolaan risiko dan likuiditas.