
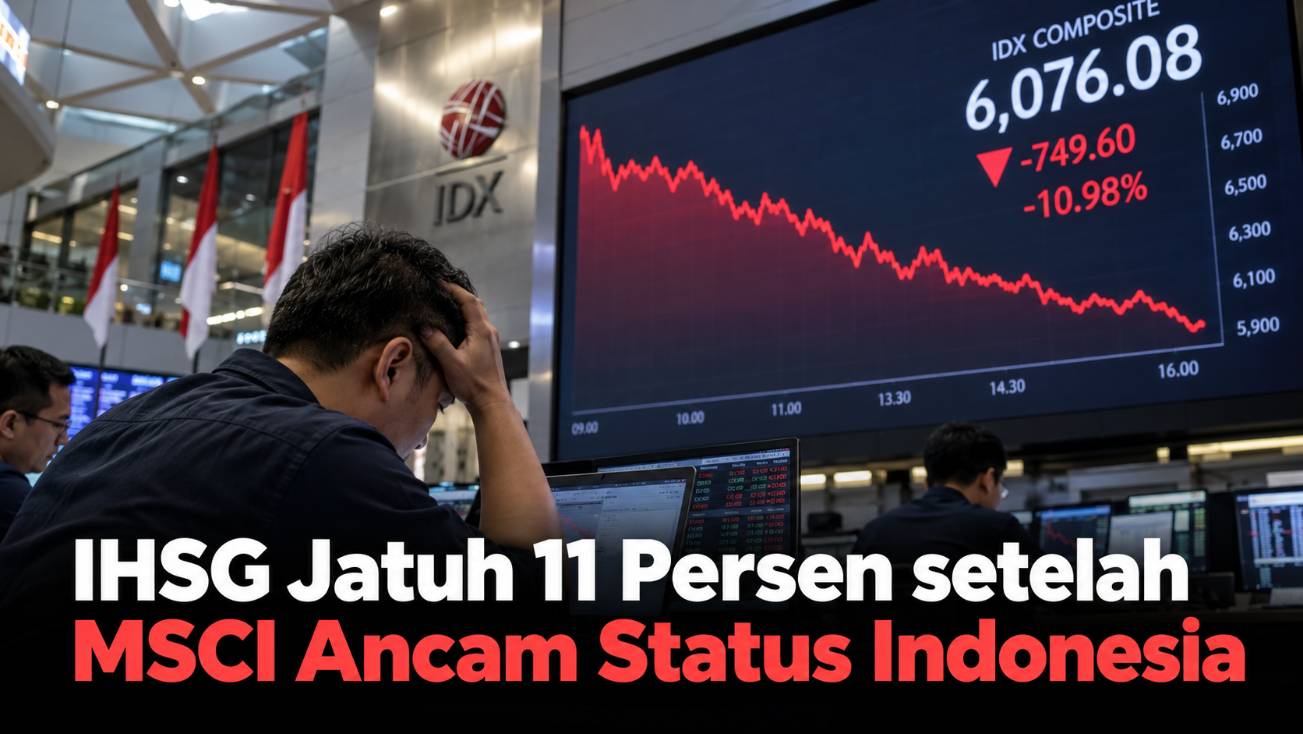
Capital Indo mencatat MSCI Indonesia standalone menjadi risiko besar baru bagi pasar modal setelah indeks saham nasional jatuh lebih dari 11 persen pada Jumat, 16 Oktober 2026. Penurunan terjadi setelah MSCI membuka kemungkinan mengubah klasifikasi Indonesia dari emerging market menjadi standalone market.
- MSCI Indonesia Standalone Lebih Berat dari Frontier
- Mengapa Status MSCI Sangat Penting?
- Potensi Arus Keluar Bisa Sangat Besar
- IHSG Anjlok 11,4 Persen
- Rupiah Ikut Melemah
- Investor Asing Sudah Keluar US$4,6 Miliar Tahun Ini
- Transparansi Menjadi Isu Inti
- Regulator Perlu Menunjukkan Hasil Konkret
- Keputusan Belum Final
- Konsultasi Berjalan hingga 2027
- Investor Ritel Perlu Menghindari Keputusan Panik
- Likuiditas Menjadi Faktor Penting
- Dampak Bisa Meluas ke Biaya Modal
- Indonesia Punya Insentif Besar untuk Memperbaiki Pasar
- Pasar Kini Menunggu Respons Nyata
Reaksi pasar berlangsung sangat cepat.
IHSG menyentuh titik terendah sejak November 2020 dan membukukan penurunan harian terbesar sejak Januari 1998.
Rupiah juga melemah ke sekitar Rp18.070 per dolar AS sebelum memangkas sebagian kerugiannya.
Penjelasan mengenai ancaman perubahan klasifikasi pasar Indonesia menyebut MSCI menyoroti isu transparansi, penegakan aturan, serta struktur kepemilikan saham.
MSCI Indonesia Standalone Lebih Berat dari Frontier
MSCI memiliki beberapa kategori utama.
Developed market berada di tingkat paling matang.
Kemudian ada emerging market dan frontier market.
Standalone berada di luar indeks global utama karena karakter pasar dianggap tidak memenuhi standar kategori lain.
Indonesia saat ini berada di emerging market.
Sebelumnya, risiko yang banyak dibicarakan adalah penurunan menuju frontier.
Namun opsi standalone jauh lebih berat.
Mengapa Status MSCI Sangat Penting?
MSCI bukan regulator Indonesia.
Namun indeksnya digunakan investor global untuk menentukan alokasi portofolio.
Dana pasif mengikuti komposisi indeks secara otomatis.
Jika Indonesia keluar dari MSCI Emerging Markets Index, dana tersebut harus menjual saham Indonesia untuk menyesuaikan portofolio.
Dana aktif juga menggunakan MSCI sebagai benchmark.
Karena itu, perubahan status dapat memicu penjualan meskipun fundamental suatu perusahaan tidak berubah.
Potensi Arus Keluar Bisa Sangat Besar
UBS memperkirakan penghapusan saham Indonesia dari indeks global dapat memicu sekitar US$4 miliar arus keluar dana pasif.
Selain itu, dana aktif dapat mengurangi eksposur hingga sekitar US$15 miliar.
Angka tersebut merupakan estimasi.
Realisasi belum tentu sama.
Namun pasar bereaksi karena skala potensi alirannya sangat besar dibanding likuiditas harian bursa domestik.
IHSG Anjlok 11,4 Persen
Pada perdagangan Jumat, IHSG sempat jatuh sekitar 11,4 persen.
Ini menjadi penurunan satu hari paling tajam dalam 28 tahun.
Saham-saham besar ikut terkena.
Bank.
Pertambangan.
Energi.
Sejumlah blue chip mencapai batas penurunan sekitar 15 persen.
Ketika saham paling likuid ikut jatuh, tekanan indeks menjadi semakin besar.
Rupiah Ikut Melemah
Pasar valuta asing juga bereaksi.
Rupiah menyentuh sekitar Rp18.070 per dolar AS sebelum bergerak kembali ke dekat Rp18.000.
Hubungan saham dan mata uang cukup erat ketika investor asing keluar.
Investor menjual saham rupiah.
Kemudian, hasil penjualan dapat dikonversi ke mata uang asing.
Proses ini menambah permintaan dolar.
Namun nilai tukar tetap dipengaruhi banyak faktor lain.
Investor Asing Sudah Keluar US$4,6 Miliar Tahun Ini
Menurut data LSEG yang dikutip Reuters, investor asing sudah menarik sekitar US$4,6 miliar dari saham Indonesia sepanjang 2026 sebelum ancaman terbaru MSCI.
Artinya, sentimen pasar sebenarnya sudah rapuh.
IHSG juga telah kehilangan hampir 40 persen sejak awal tahun.
Pengumuman MSCI kemudian memperbesar kekhawatiran yang sudah ada.
Transparansi Menjadi Isu Inti
MSCI menyoroti persoalan struktur kepemilikan.
Pasar global membutuhkan informasi jelas mengenai free float.
Investor ingin tahu siapa pemegang saham sebenarnya.
Selain itu, perdagangan terkoordinasi dan manipulasi harus ditindak secara konsisten.
Jika data tidak dipercaya, investor sulit menilai apakah harga benar-benar terbentuk oleh pasar.
Kepercayaan menjadi fondasi likuiditas.
Regulator Perlu Menunjukkan Hasil Konkret
Otoritas Indonesia telah menjanjikan perbaikan.
Namun tantangan berikutnya adalah implementasi.
Ekonom menilai prioritas utama bukan hanya mengumumkan aturan baru, tetapi menunjukkan peningkatan transparansi dan penegakan secara terukur.
Pasar akan melihat tindakan.
- Apakah pelanggaran ditindak?
- Apakah struktur pemegang saham menjadi lebih jelas?
- Apakah investor mendapatkan data berkualitas?
Jawaban tersebut akan memengaruhi konsultasi MSCI.
Keputusan Belum Final
Penting dipahami bahwa Indonesia belum resmi menjadi standalone market.
MSCI masih menjalankan proses konsultasi.
Keputusan dapat berubah jika reformasi dinilai cukup.
Citi bahkan masih menggunakan skenario dasar bahwa Indonesia dapat mempertahankan status emerging market.
Karena itu, reaksi saham mencerminkan ketakutan terhadap skenario masa depan, bukan keputusan final yang sudah berlaku.
Konsultasi Berjalan hingga 2027
Proses evaluasi akan berlangsung beberapa bulan.
Pasar memiliki waktu untuk melihat respons pemerintah, bursa, dan regulator.
Jika Indonesia mampu memperbaiki masalah yang disorot, risiko reklasifikasi bisa mengecil.
Sebaliknya, kegagalan menunjukkan perubahan akan memperbesar kemungkinan downgrade.
Periode ini akan menjadi ujian kepercayaan.
Investor Ritel Perlu Menghindari Keputusan Panik
Penurunan besar membuat emosi mudah mengambil alih.
Sebagian investor ingin menjual apa pun yang dimiliki.
Sebagian lain langsung membeli karena merasa semua saham murah.
Kedua tindakan bisa berisiko jika dilakukan tanpa analisis.
Harga murah tidak berarti valuasi menarik apabila risiko struktural meningkat.
Sebaliknya, perusahaan dengan fundamental kuat tidak otomatis kehilangan bisnis hanya karena indeks jatuh.
Likuiditas Menjadi Faktor Penting
Jika dana asing keluar, likuiditas beberapa saham dapat berkurang.
Spread bisa melebar.
Volatilitas meningkat.
Hal ini terutama terasa pada saham dengan free float rendah.
Karena itu, isu kepemilikan bukan masalah administratif semata.
Ia berhubungan langsung dengan kualitas pasar.
Pasar yang likuid membuat investor lebih mudah masuk dan keluar tanpa menggerakkan harga terlalu besar.
Dampak Bisa Meluas ke Biaya Modal
Jika persepsi risiko Indonesia naik, perusahaan dapat menghadapi cost of capital lebih tinggi.
Investor meminta return lebih besar.
Valuasi saham turun.
Biaya menerbitkan modal baru menjadi lebih mahal.
Efeknya kemudian dapat masuk ke keputusan investasi bisnis.
Dengan kata lain, klasifikasi indeks bisa punya dampak yang lebih luas daripada harga saham harian.
Indonesia Punya Insentif Besar untuk Memperbaiki Pasar
Ancaman MSCI memang negatif.
Namun situasi ini juga dapat menjadi pendorong reformasi.
Indonesia memiliki ekonomi besar dan jumlah investor ritel yang terus tumbuh.
Pasar modal seharusnya mampu mencerminkan ukuran ekonomi tersebut.
Untuk mencapai itu, transparansi harus kuat.
Penegakan hukum harus konsisten.
Free float juga perlu cukup.
Pasar Kini Menunggu Respons Nyata
MSCI Indonesia standalone menjadi salah satu isu pasar terbesar tahun ini.
Penurunan 11 persen menunjukkan betapa sensitifnya investor terhadap kepercayaan.
Namun status akhir masih terbuka.
Beberapa bulan ke depan akan menunjukkan apakah regulator mampu mengubah tekanan menjadi momentum perbaikan.
Jika reformasi berjalan nyata, Indonesia masih memiliki peluang mempertahankan posisi emerging market.
Jika tidak, konsekuensi terhadap arus modal dapat jauh lebih besar daripada gejolak satu hari.